「今月の支払いは少し厳しい。でも、取引先への支払いは遅らせたくない」
会社の資金繰りを担当していると、こんな場面に出くわすことがあります。
私は大阪の町工場で経理・資金繰りを担当しています。
銀行への相談やファクタリングなど、これまでいろいろな方法で資金繰りに対応してきましたが、
その中のひとつとして利用しているのが「マネーフォワード 請求書カード払い」です。
これまでに利用したのは5回。
最初に利用したときは、外注加工費535,700円の支払いに使い、
実際にかかった手数料は15,910円でした。
この記事では、
・実際に支払った手数料
・申し込みから振込までの流れ
・実際に何日支払いを延ばせたのか
・5回使って感じたメリット・デメリット
・JCB請求書カード払いとの違い
・ファクタリングとの使い分け
などを、実際の申込画面も交えながら紹介します。
公式サイトだけでは分かりにくい「実際に資金繰りで使ってみてどうだったの?」という部分を中心に書いていきます。
資金繰り改善に【マネーフォワード 請求書カード払い】※この記事にはアフィリエイト広告(PR)を含みます。サービス内容・手数料等は変更される可能性がありますので、申し込み前に必ず公式サイトで最新情報をご確認ください。

マネーフォワード請求書カード払いを実際に5回利用しました
まず、「本当に使っているの?」というところから。
私は2025年12月から2026年7月までに、マネーフォワード請求書カード払いを5回利用しました。
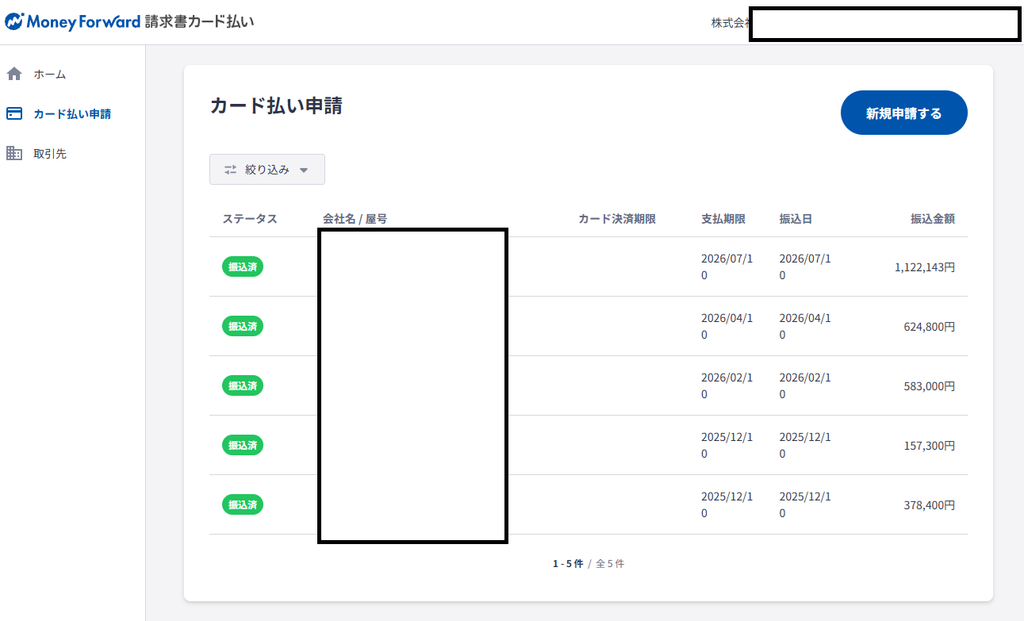
最初にこのサービスを知ったのは、もともと会社でマネーフォワードのビジネスカードを使っていたことがきっかけです。
カードの利用履歴を確認しているときに「請求書カード払い」の案内を見つけました。
ただ、私が初めて使った請求書カード払い自体はJCBです。
その後、マネーフォワードも利用するようになり、資金繰りの状況やカードの利用可能枠などを見ながら使い分けています。
基本的には、普通に銀行振込できるなら銀行振込にしたいです。
理由は単純で、銀行振込なら約3%の手数料を払う必要がないからです。
それでも5回利用しているのは、手数料を払ってでも支払日を後ろへ動かした方がいい場面があったからです。
初めて利用した理由|ファクタリングだけでは資金が足りなかった
初めてマネーフォワード請求書カード払いを利用したのは、2025年12月です。
当時、会社では受注・売上が落ち込み、資金繰りが厳しくなっていました。
また、当社は金融機関への借入をリスケ中だったため、追加融資で資金を用意するという選択肢も使えない状況でした。
そこで売掛金を使って約300万円をファクタリングしました。
ところが、売上が減っているということは、当然ながら買い取ってもらえる売掛債権も少なくなります。
ファクタリングだけでは支払いに必要な資金をすべて用意できませんでした。
そこで残った外注加工費2件、
378,400円+157,300円=535,700円
をマネーフォワード請求書カード払いで支払いました。
これが私の最初の利用です。
実際に535,700円を支払ったときの手数料
マネーフォワード請求書カード払いの通常手数料は、現在、支払額の2.7%(税別)です。
10万円以下の場合は一律3,000円(税別)。初期費用・月額費用は無料です。
ここで注意したいのが、2.7%は税別というところ。
消費税まで含めると、実際の負担は2.97%相当になります。
私が初回に利用したときの実際の金額はこちらです。
| 振込金額 | 実際の手数料 | カード決済額 |
|---|---|---|
| 378,400円 | 11,238円 | 389,638円 |
| 157,300円 | 4,672円 | 161,972円 |
| 535,700円 | 15,910円 | 551,610円 |
つまり、535,700円の支払いをカードへ移すために、15,910円の手数料を支払ったことになります。
15,910円を安いと考えるか、高いと考えるか。
ここは会社の資金繰り状況によって変わると思っています。
私は「手数料が安いから使おう」ではなく、
15,910円を払ってでも、535,700円を今月手元に残しておく必要があるか?
で判断しています。
請求書カード払いで実際に31日間、支払いを後ろへ動かせた
初回利用では、
取引先への振込:2025年12月10日
カードの引落:2026年1月10日
でした。
つまり、535,700円のキャッシュアウトを31日間後ろへ動かすことができました。
当社の場合、月末に入金が多く、月初に支払いが集中します。
そのため、月の途中はどうしても預金残高が薄くなりやすいです。
さらに12月は年末調整の還付金などの支払いもありました。
535,700円を12月10日に出金せず、1月10日まで会社に残しておけたことは、資金繰りを考えるうえで助かりました。
なお、マネーフォワード公式では、カードの支払スケジュールによって最大60日まで実質的な支払いを繰り越せると案内されています。必ず60日延ばせるわけではありません。
私の場合は31日でした。
マネーフォワード請求書カード払いの使い方|実際の画面で紹介
実際の申し込みは、思っていたよりシンプルでした。
私が利用したときは、請求書以外に追加資料を提出したり、電話で確認されたりすることもありませんでした。
公式サイトでも、申し込みはオンラインで完結し、必要書類は請求書のデータまたは写真と案内されています。
①請求書をアップロードする
まず、支払いたい請求書をアップロードします。
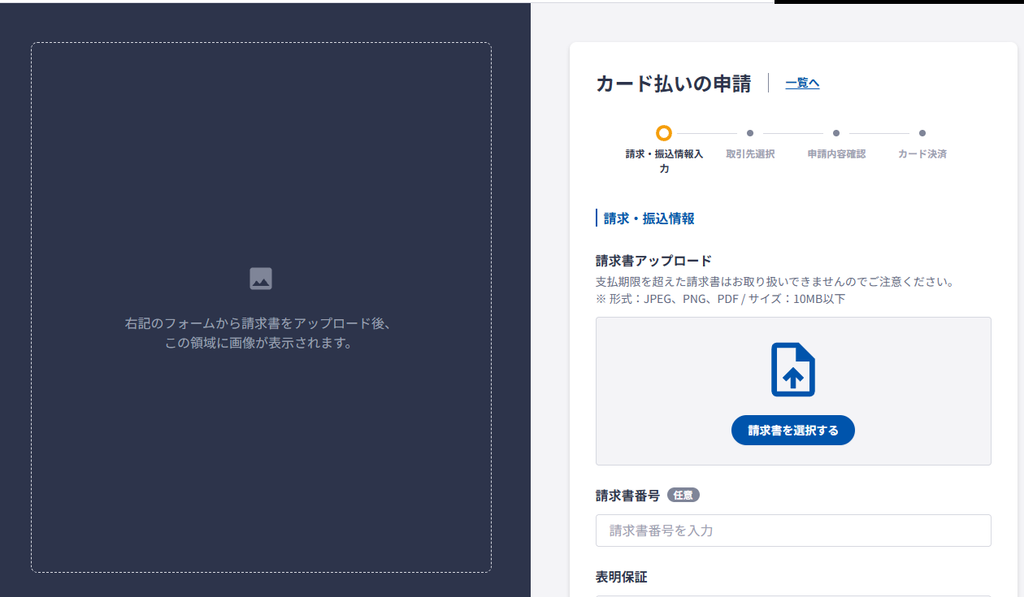
JPEG・PNG・PDFに対応しています。
その下には「表明保証」があり、
請求書に記載された内容が事業上の取引であり、商品の発送またはサービスの提供が完了していることを確認します。
請求書番号の入力欄もありますが、こちらは任意でした。
②支払期限・振込金額などを入力する
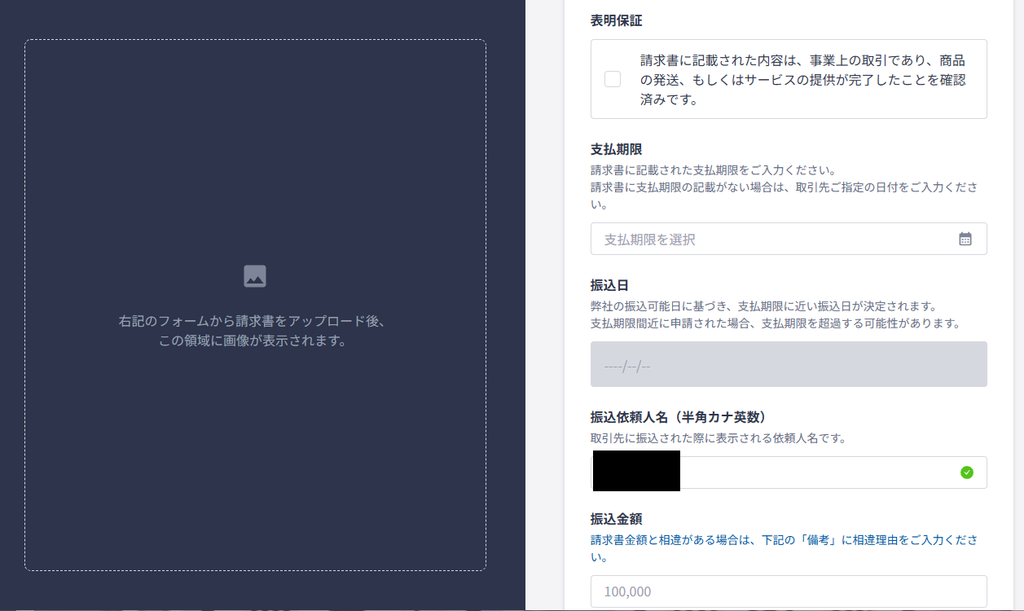
次に、
- 支払期限
- 振込依頼人名
- 振込金額
などを入力します。
振込依頼人名は、実際に取引先へ振り込まれた際に表示される名前です。
振込日は自分で自由に指定するのではなく、入力した支払期限をもとに決定されます。
公式FAQによると、振込日は5日・10日・15日・20日・25日・末日で、振込日の3営業日前が申込期限です。
③支払期限ギリギリの申し込みには注意
今回、この記事を書くために2026年9月19日に申込画面を確認してみました。
支払期限を同じ9月19日に設定すると……
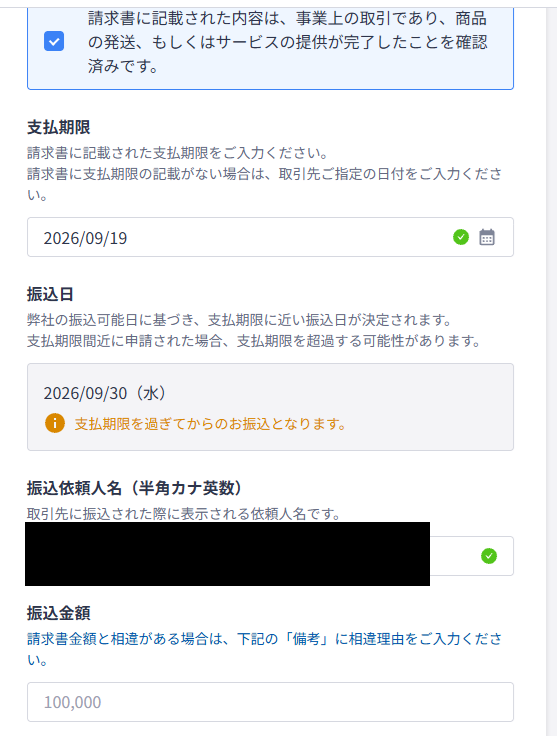
表示された振込日は、
2026年9月30日
でした。
さらに画面には、
「支払期限を過ぎてからのお振込となります。」
という警告も表示されました。
つまり、
「今日が支払期限だから、今日請求書カード払いを申し込めば大丈夫」
とは限りません。
資金繰りに使うのであれば、支払期限ギリギリではなく、早めに資金繰りを確認して申し込む必要があります。
これは実際に画面を触っていて注意した方がいいと思ったところです。
④取引先情報を登録する
続いて取引先を選択します。
過去に登録した取引先なら登録済みの情報を利用できますが、新規の場合は取引先情報を入力します。
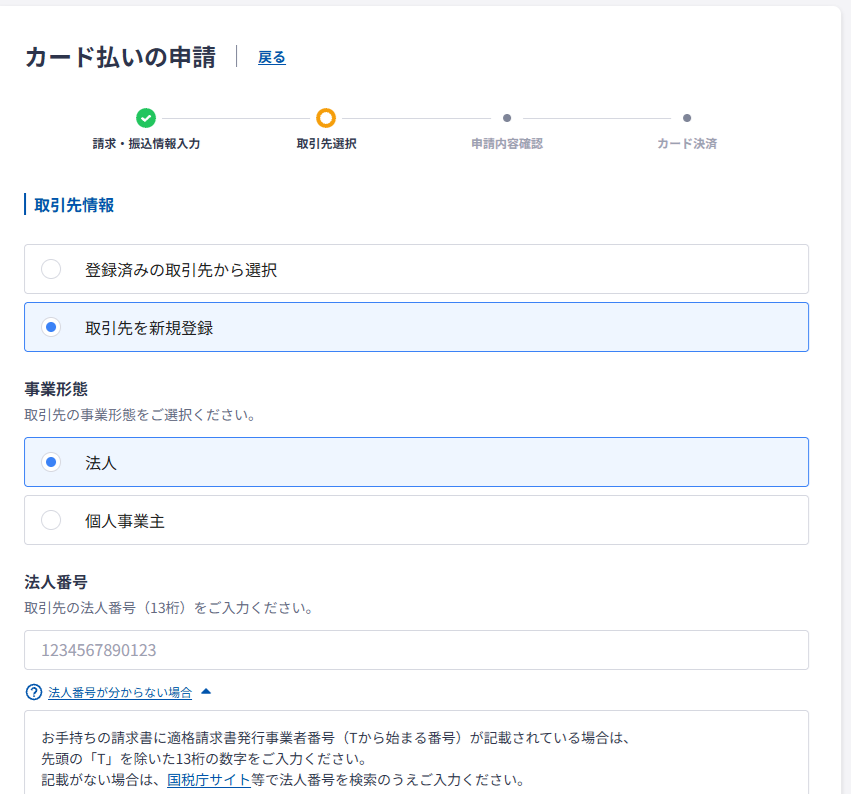
法人の場合は法人番号(13桁)を入力します。
請求書に適格請求書発行事業者番号(Tから始まる番号)が記載されていれば、「T」を除いた13桁を入力できます。
T番号が記載されていなくても、法人番号を調べて入力できます。
ちなみに私はここを勘違いしていて、ずっと「インボイス番号がないと使えない」と思っていました(笑)。
今回あらためて申込画面を確認して、必要なのはインボイス番号そのものではなく法人番号だと分かりました。
⑤代表者名・振込先口座を入力する
続いて代表者氏名と振込先口座を入力します。
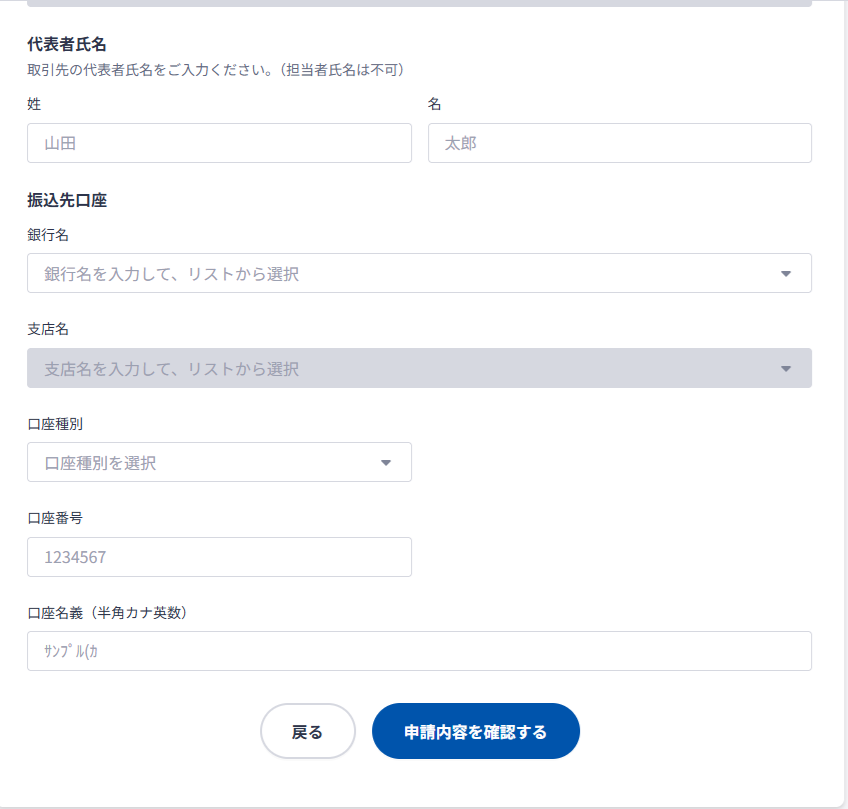
ここは個人的にちょっと面倒です(笑)。
普段から取引している会社でも、
「社長の名前なんやったっけ?」
となることがあります。
担当者名ではなく代表者氏名を入力するため、分からない場合は調べる必要があります。
ただ、一度取引先を登録してしまえば、次回からは登録済みの取引先を選択できます。
5回使って感じたメリット
手続きがシンプル
一番感じているのはこれです。
私が実際に利用した5回では、追加書類の提出を求められたり、電話確認が入ったりしたことはありませんでした。
請求書をアップロードして必要事項を入力し、カードで決済する。
資金繰りの選択肢としては比較的手続きがシンプルだと感じています。
ファクタリングより手数料を抑えやすい
当社ではファクタリングも実際に利用しています。
マネーフォワード請求書カード払いの通常手数料は2.7%(税別)です。一方、マネーフォワード公式の比較ページでは、ファクタリングの手数料例を2~20%程度としています。もちろん実際のファクタリング手数料は会社や契約条件によって変わります。
そのため、
「入金を前倒しする必要まではない。支払いを少し後ろへ動かせればいい」
という場合は、私はまず請求書カード払いを検討します。
取引先に支払延期をお願いせずに済む
支払日を延ばしてもらえれば、手数料はかかりません。
ただし、取引先との関係があります。
特に外注先や仕入先は、今後も一緒に仕事をしていく大切な取引先です。
約3%の手数料を払うことで約束どおり支払いができるなら、私はその方がいいと判断することがあります。
5回使って感じたデメリット・注意点
約3%の手数料は確実に出ていく
便利ですが、当然タダではありません。
先ほどの535,700円なら、実際に15,910円を支払っています。
毎月当たり前のように利用すれば、その分だけ利益もキャッシュも減っていきます。
だから私は通常振込できるなら通常振込が基本です。
あくまで資金繰りを調整するための選択肢のひとつとして使っています。
カードの利用可能枠に左右される
利用できる金額は、基本的にカードの利用可能枠に左右されます。公式FAQでは最大4枚のカードを使った決済にも対応しています。
私自身、
「カード利用枠、増えて!」
と思うことがよくあります(笑)。
実際、100万円を超える支払いでは、利用可能枠の関係からJCBカードを使ったこともあります。
必要な金額が大きくなると、請求書カード払いだけで対応できるとは限りません。
振込日は自由に決められない
先ほど紹介したように、支払期限を入力するとマネーフォワード側の振込可能日に基づいて振込日が決まります。
そのため、支払期限間近の申し込みでは間に合わない可能性があります。
資金繰りが厳しくなってから慌てて使うのではなく、日繰りで先の残高を確認しておくことが大切です。
取引先に請求書カード払いの利用はバレる?
私の場合、取引先に
「請求書カード払いを使います」
とは伝えていません。
5回利用していますが、それを理由に取引先から問い合わせが来たこともありませんでした。
公式サイトでも「支払先への通知なし」と案内されています。
ただし、絶対に気づかれないとは言い切れないと思います。
実際、最近になって取締役が取引先へ請求書カード払いについて説明したところ、
「あっ、だから振込先の銀行がいつもと違ってたんやな」
という反応がありました(笑)。
通知されなくても、普段の振込との違いから気づく可能性はある。
このくらいに考えておいた方がいいと思います。
JCB請求書カード払いとの違いは?
私はJCB請求書カード払いも利用しています。
申し込み自体は、正直そこまで大きな違いを感じませんでした。
現在の通常手数料を比較すると、
| マネーフォワード | JCB | |
|---|---|---|
| 通常手数料 | 2.7%(税別) | 2.98%(税別) |
となっています。
50万円を支払う場合、単純計算すると税別で、
マネーフォワード:13,500円
JCB:14,900円
です。
1回だけなら大きな差ではないかもしれませんが、利用額や回数が増えるほど差も積み重なります。
そのため私は、マネーフォワードのカードを使うならマネーフォワード、JCBカードを使うならJCBというように、カードや利用可能枠も含めて使い分けています。
請求書カード払いとファクタリング、私はこう使い分けています
会社の資金繰りが厳しくなったからといって、私はすぐに請求書カード払いやファクタリングを使えばいいとは考えていません。
まず銀行に相談できる状況なら、メインバンクに現在の状況を伝え、短期融資などが可能か相談します。
そのうえで、自社で資金繰りを調整する必要がある場合に、
請求書カード払い
ファクタリング
取引先への支払延期の相談
などを検討します。
支払いを後ろへ動かせば解決するなら請求書カード払い
たとえば、
「今月10日に支払うと足りない。でも来月のカード引落日までには入金がある」
という状況なら、請求書カード払いは使いやすいです。
お金を増やしているわけではありません。
キャッシュアウトする日を後ろへ動かしているだけです。
入ってくるお金自体が足りないならファクタリング
一方で、来月になっても入金そのものが足りないなら、支払日を後ろへ動かすだけでは解決しません。
その場合は、買い取ってもらえる売掛債権があることを前提に、ファクタリングを検討することがあります。
ただし、金額が大きくなるほど手数料も無視できません。
たとえば200万円を手数料12%でファクタリングすると、手数料だけで24万円です。
※12%は仕組みを説明するための仮定です。
ファクタリング会社、売掛債権によって手数料が変わります。
24万円を支払うことで、翌月の資金繰りがさらに苦しくなる可能性もあります。
それなら取引先との関係性によっては、
「数日だけ支払いを待っていただけないか」
とお願いした方が会社にとっていい場合もあります。
ここに正解はないと思っています。
手数料と取引先からの信用、そして翌月以降の資金繰り。
全部を見ながら、そのときの会社にとって負担の少ない方法を選ぶようにしています。
請求書カード払いを使うなら「翌月の資金繰り」まで確認する
私が一番大切だと思っているのはここです。
請求書カード払いを使って、
「今月乗り切った!よかった!」
で終わってはいけません。
カードで支払ったお金は、翌月以降に必ず引き落とされます。
私は日繰りの資金繰り表を作り、今月だけではなく翌月まで確認しています。
請求書カード払いを使ったら、本来の支払日からカードの引落日へ支払額を移します。
すると、
「カードの引落日までにいくら必要なのか」
が見えるようになります。
そこで資金が足りないと分かれば、
仕事を取らないといけない。売上を作らないといけない。
次にやるべきことが見えてきます。
請求書カード払いは、資金を生み出してくれるサービスではありません。
支払日を後ろへ動かして、その間に資金を準備するためのサービス。
私はそう考えて使っています。
マネーフォワード請求書カード払いはこんなときに使っています
5回使った現在も、必要であれば私はまた利用します。
ただし、何度でも使えばいいとは思っていません。
私が使うのは、
「今払うと資金が薄くなる。でもカード引落日までなら資金を準備できる」
という場面です。
逆に、翌月になっても資金が足りないことが分かっているのに、とりあえずカード払いにすることはおすすめしません。
資金繰りが見えていない状態で支払いだけを先送りすると、翌月さらに苦しくなる可能性があるからです。
手数料2.7%(税別)を払う価値があるのか。
カード引落日までに資金を用意できるのか。
そこまで確認したうえで使うのがいいと思います。
「請求書カード払いって大丈夫ですか?」
と聞かれたら、サービスの仕組みが不安という意味なら、私は5回使っているので、
「私は特に問題なく使えましたよ」
と言えます。
でも、
「うちの会社の資金繰りでも使って大丈夫ですか?」
と聞かれたら……
そこは御社次第なので、私には分かりません(笑)。
会社によって入金日も支払日も資金繰りも違います。
だからこそ、まず自社の資金繰りを確認して、そのうえで選択肢のひとつとして検討するサービスだと思っています。
マネーフォワード請求書カード払い
通常手数料:2.7%(税別)
初期費用・月額費用:無料
カードの支払スケジュールにより最大60日支払いを繰り越し可能。


コメント