※この記事にはアフィリエイト広告を含みます。
ファクタリング会社を探していると、「手数料が安い」「最短即日入金」「審査が柔軟」といった言葉をよく見かけます。
でも、実際に利用するとどうなのか。特に、経営状況が厳しい会社でも相談できるのか、必要書類は何か、担当者の対応はどうなのか、気になる方も多いと思います。
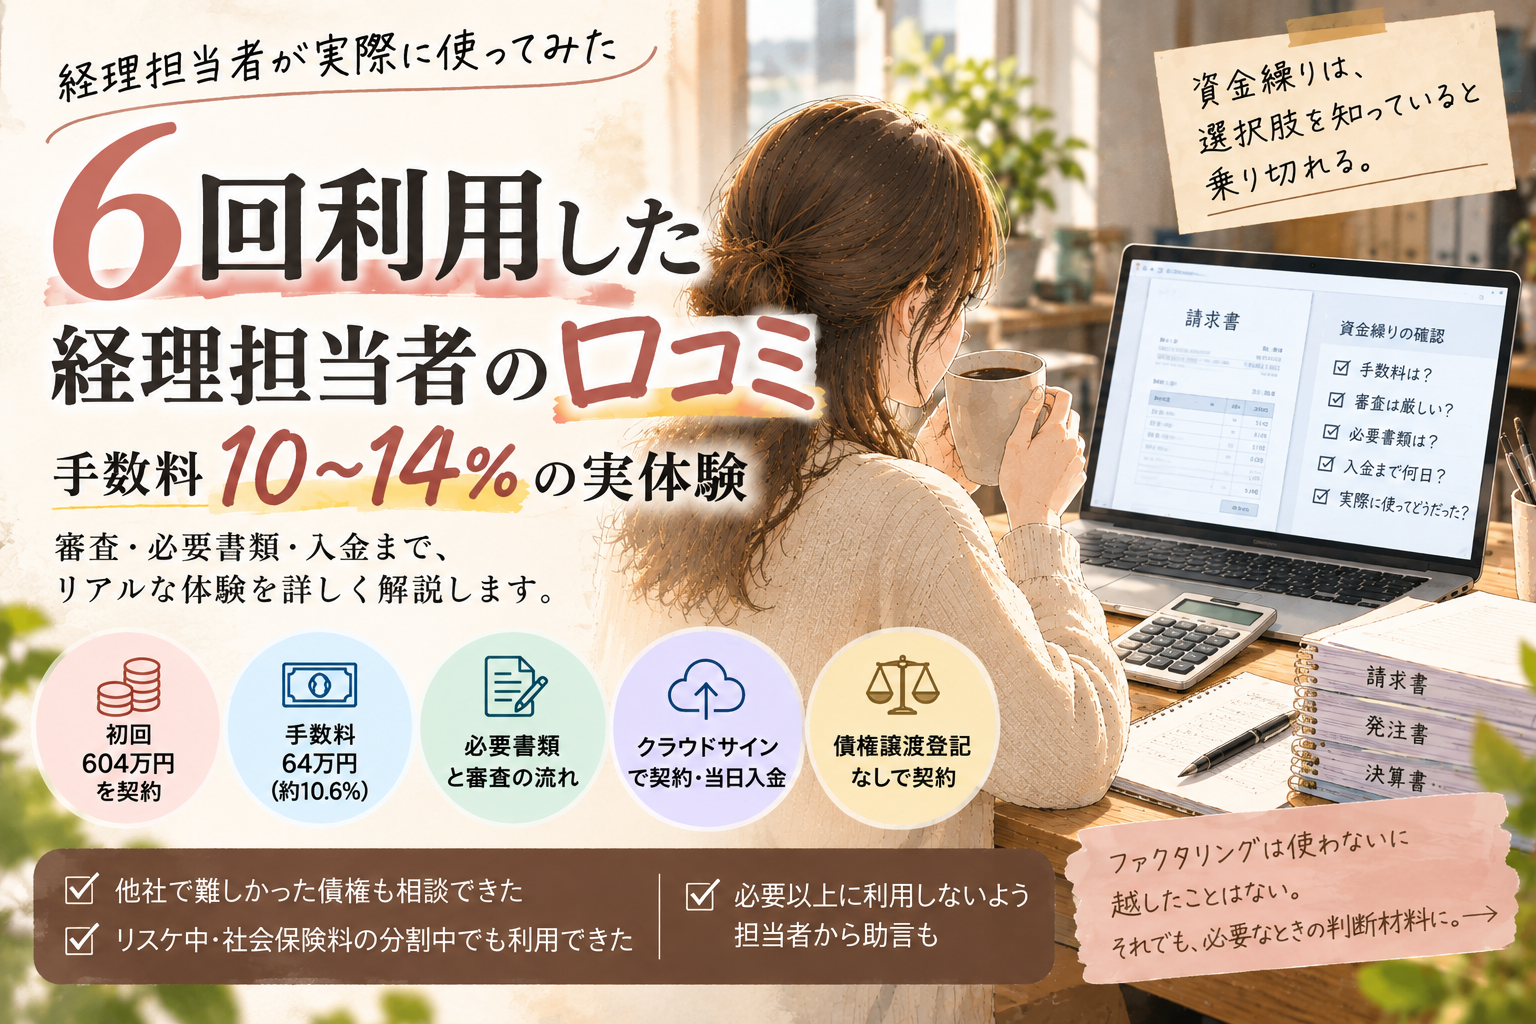
私は中小製造業で経理・財務を担当しており、これまでにアクセルファクターを6回利用しました。
実際に支払った手数料は約10〜14%。初回は540万円の入金に対して64万円の手数料がかかりました。
決して安い資金調達ではありません。
それでも繰り返し利用したのは、当時の弊社が抱えていた売掛債権について、柔軟に相談に応じてもらえたからです。
この記事では、申込みのきっかけから必要書類、審査、入金、担当者とのやり取りまで、実際の経験を紹介します。
最初にお伝えしておきたいのは、ファクタリングは、使わずに済むなら使わない方が良いというのが私の考えだということです。
そのうえで、どうしても資金調達が必要なときの判断材料になれば幸いです。

- アクセルファクターを6回利用した私の評価
- アクセルファクターを選んだ理由|他社では希望する債権に対応できなかった
- 初回の手数料は10.6%|540万円の入金に64万円かかった
- 初回の申込みから入金までの流れ
- リスケ中・社会保険料の分割納付中でも相談できた
- 対面しない取引だからこそ、大切にしていたこと
- 良かった点①|売掛債権への対応が柔軟だった
- 良かった点②|資金繰りを踏まえて、必要な金額だけ提案してくれた
- 気になった点①|担当者からの連絡が遅いことがあった
- 気になった点②|手数料以外の費用や事務負担もある
- 売掛先から入金された後の精算方法
- アクセルファクターはどんな会社に向いている?
- ファクタリングを利用する前に検討してほしいこと
- まとめ|6回利用しても、ファクタリングは使わないに越したことはない
アクセルファクターを6回利用した私の評価
まずは、実際に利用した結果をまとめます。
| 項目 | 私の利用実績・感想 |
|---|---|
| 利用回数 | 6回 |
| 実際の手数料率 | 約10〜14% |
| 初回の入金額 | 540万円 |
| 初回の手数料 | 64万円 |
| 資金化を早めた期間 | おおむね30日 |
| 初回の入金スピード | 契約当日に入金 |
| 対面手続き | なし |
| 契約方法 | クラウドサイン、書類郵送 |
| 良かった点 | 売掛債権への柔軟な対応、資金繰りを踏まえた提案 |
| 気になった点 | 連絡が遅いことが多い、手数料負担が大きい |
※上記は弊社の利用実績です。審査結果、手数料、必要書類などは申込企業や取引条件によって異なります。
私が相談した売掛債権については、6回の利用を通じて買取を断られたことはありませんでした。
ただし、これは「どんな請求書でも買い取ってもらえる」という意味ではありません。
また、担当者の方にはとても良くしていただきましたが、連絡が遅く、資金調達が実行できるか直前まで不安になることもありました。
良い点だけでなく、気になった点も詳しくお話しします。
アクセルファクターを選んだ理由|他社では希望する債権に対応できなかった
私が初めてファクタリングを知ったのは、メインバンクから別のファクタリング会社を紹介されたことがきっかけでした。
ただ、その会社は個人事業主向けの取引が中心で、弊社が希望していた高額の債権には対応してもらえませんでした。
そこで、自分でもファクタリング会社を調べるようになりました。
次に利用したのが、当時、三菱UFJ銀行系のサービスとして認識していたBiZForwardです。
しかし、当時の弊社は売掛金を手形で回収する取引が多く、資金化したかった債権も手形払いに関係するものでした。
BiZForwardでは、弊社が希望したその債権は取扱対象にならず、利用できませんでした。
そこで、幅広い債権について相談できそうだと感じたアクセルファクターに問い合わせました。
結果として、弊社の事情を確認していただき、契約することができました。
なお、弊社がアクセルファクターへ手形そのものを渡したわけではありません。手形割引の手続きは弊社が銀行で行い、その入金に合わせてアクセルファクターとの精算を行う取り決めでした。
弊社が利用した際の契約形態は債権譲渡で、債権譲渡登記はありませんでした。
私がアクセルファクターを選んだ最大の理由は、当時の弊社が持っていた債権について、ほかの会社では難しかった相談に応じてもらえたことです。
初回の手数料は10.6%|540万円の入金に64万円かかった
初回の契約では、次の金額で資金調達しました。
| 項目 | 金額 |
|---|---|
| 対象金額 | 6,040,000円 |
| 手数料 | 640,000円 |
| 実際の入金額 | 5,400,000円 |
| 手数料率 | 約10.6% |
540万円を確保するために64万円の費用がかかった計算です。
その後も合計6回利用しましたが、実際の手数料率はおおむね10〜14%でした。
繰り返し利用したからといって、手数料が段階的に下がったわけではありません。
担当者からは、月をまたぐため手数料が少し上がるという説明を受けたこともあります。ただし、契約期間の日数や債権の条件がどのように影響したかまでは分かりません。
手数料は、必ず個別の見積りで確認することをおすすめします。
私の場合、資金化を早めた期間はおおむね30日でした。
約1か月早く資金を確保するために10〜14%の手数料を支払うのですから、利益への影響は小さくありません。
だからこそ、ファクタリングは必要な金額だけ利用すべきだと考えています。
初回の申込みから入金までの流れ
初回は、請求書を発行する前から相談していました。
| 日付 | 手続き |
|---|---|
| 2月17日 | 事前相談・見積り |
| 2月28日 | 請求書発行 |
| 3月7日正午ごろ | クラウドサインで契約 |
| 3月7日当日中 | 540万円が入金 |
見積りから契約までは日数が空いていますが、ずっと審査に時間がかかっていたわけではありません。
弊社の請求書発行日が2月28日だったため、事前に利用できるか確認していました。
契約は3月7日の12時ごろにクラウドサインで行い、当日中に入金されました。
つまり、私の経験では契約当日に入金されたことになります。
ただし、「初めて問い合わせた当日に入金された」という意味ではありません。
初回は事前の相談や書類提出、担当者との電話での確認を経て契約しています。
初回に提出した必要書類
私が初回の審査でメール提出した書類は、次のとおりです。
- 請求書
- 通帳の表紙
- ネットバンキングの取引履歴(直近3か月分)
- 直近2期分の決算書
- 代表者の運転免許証(表・裏)
- 売掛債権に関する発注書
このほか、審査の過程で日繰り表や、社会保険料を納付したことが分かる資料も提出しました。
契約時にはクラウドサインを利用しましたが、契約関係書類、履歴事項全部証明書、印鑑証明書などは郵送しました。
弊社の場合、履歴事項全部証明書1通、印鑑証明書3通が必要になったため、書類の取得費用も発生しています。
対面での手続きは一切ありませんでしたが、完全にオンラインだけで終わったわけではありません。
必要書類は契約内容によって異なる可能性があるため、申込み時に確認してください。
アクセルファクターの利用体験を動画でも紹介しています
アクセルファクターを実際に6回利用した経験を、YouTubeでも紹介しています。
初回利用時の手数料や申込みから入金までの流れ、利用して感じたメリット・デメリットなどを、約6分の動画にまとめました。
文章だけでは伝わりにくい部分もあるかと思いますので、動画でも確認したい方はぜひご覧ください。
リスケ中・社会保険料の分割納付中でも相談できた
初回の審査では、売掛先との取引だけでなく、弊社の経営状況についても確認されました。
担当者から聞かれたのは、主に売掛先の情報、過去の取引実績、その他の取引先、会社の財務状況などです。
弊社は当時、金融機関への借入返済をリスケジュールしており、社会保険料についても未払い分を分割納付している状況でした。
そのことも隠さず説明しました。
社会保険料については、年金事務所と連絡を取りながら分割納付を継続していることを伝え、数か月分の納付済み納付書も提出しました。
結果として、弊社は契約できました。
ただし、リスケ中や社会保険料の未払いがあっても必ず審査に通る、という意味ではありません。
あくまで、弊社が実際に説明した内容と審査結果です。
対面しない取引だからこそ、大切にしていたこと
ファクタリングを利用するとき、担当者と直接顔を合わせる機会はあまりありません。
弊社も基本的には電話とメールでやり取りしていました。
その中で私が心がけていたのは、相手に「この会社なら安心して取引できる」と思ってもらえるようにすることです。
自分が審査する立場だったら、どんな資料があれば安心できるだろうか。
そう考えて、求められた書類だけでなく、日繰り表や発注書、納品書、過去の手形なども準備していました。
「こういう書類もありますが、提出しましょうか?」
と、こちらから担当者に確認することもありました。
これは、審査に通るための裏技ではありません。
お互いが安心して、気持ちよく取引できれば良いと思っていただけです。
実際に何が審査で評価されたのかは分かりませんし、書類を多く出せば必ず契約できるわけでもありません。
ただ、対面しない取引だからこそ、会社の状況や売掛先との取引実態を正確に伝えることを大切にしていました。
良かった点①|売掛債権への対応が柔軟だった
私がアクセルファクターを6回利用した一番の理由は、売掛債権への対応の幅広さです。
当時の弊社は中小企業同士の取引が多く、手形回収も少なくありませんでした。
ほかのファクタリング会社では条件が合わない債権でも、アクセルファクターでは相談に応じてもらえました。
私が相談した範囲では、買取を断られた債権はありません。
担当者の方が尽力してくださった部分も大きいと思います。
もちろん、すべての売掛債権が買取対象になるとは限りません。
ただ、売掛先が中小企業であることや、決済条件が一般的な振込払いと異なることで困っている場合には、相談先の候補になると感じました。
良かった点②|資金繰りを踏まえて、必要な金額だけ提案してくれた
もう一つ印象に残っているのが、担当者の方が弊社の資金繰りまで考えてくださったことです。
弊社では、日々の入出金を管理する独自の日繰り表を作成しています。
その日繰り表を確認した担当者から、必要以上にファクタリングを利用しない方が良いと助言していただいたことがあります。
手数料がかかるため、必要な資金だけを調達し、不足しそうになったら追加で相談する方法を提案してくださったんです。
例えば、500万円の審査枠を確保していただいた場合でも、最初に必要なのが300万円なら、まず300万円だけ契約する。
その後、さらに100万円不足しそうになったら、追加の100万円について別途契約して入金してもらう。
追加分には別途手数料が発生しますが、最初から500万円すべてを利用する必要はありません。
これは弊社が実際に受けた対応を説明するための例であり、すべての契約で同様の追加利用が保証されるわけではありません。
ファクタリング会社でありながら、必要以上に利用しないよう助言してくださったことは、とてもありがたかったです。
担当者の方からも「ファクタリングは使わない方が良い」と言われたことがあります(笑)。
資金調達そのものだけでなく、手数料負担を含めて相談できたことが、信頼につながりました。
気になった点①|担当者からの連絡が遅いことがあった
一方で、不安に感じたこともあります。
それは、担当者の方と電話がつながりにくいことです。
初回から継続して、連絡しても当日中に返事がないことがありました。
資金繰りを管理する立場としては、予定どおり資金を調達できるか分からない時間が続くと、どうしても不安になります。
ただ、私はかなり早い段階から相談することが多く、担当者からも、これほど余裕を持って依頼する会社は珍しいと言われたことがあります。
実行日が近い案件を優先していた可能性もありますが、実際の理由は分かりません。
担当者の方とは良好な関係を築けており、仕事以外の雑談で盛り上がることもあります(笑)。
それでも、連絡の遅さについては不安に感じることがありました。
そのため、私なら資金が必要になる直前ではなく、できるだけ余裕を持って相談します。
気になった点②|手数料以外の費用や事務負担もある
ファクタリングでは、手数料だけでなく、書類を準備する時間や取得費用も考える必要があります。
弊社では契約に際して、履歴事項全部証明書や印鑑証明書を取得しました。
また、初回は決算書、ネットバンキングの履歴、発注書など、さまざまな資料を準備しました。
一つひとつは大きな負担でなくても、急いでいるときには事務作業が重なります。
実際に利用する場合は、見積りに記載された手数料だけでなく、必要書類と準備にかかる時間も確認しておくと安心です。
売掛先から入金された後の精算方法
弊社では、売掛先からの入金を確認したら、速やかにアクセルファクターの指定口座へ振り込みました。
振込後は、ネットバンキングの履歴を添付して、担当者へメールで報告していました。
この手順がすべての利用者に共通するわけではありませんが、弊社では入金確認から精算完了まで、確実に対応するようにしていました。
アクセルファクターはどんな会社に向いている?
6回利用した経験から、私が相談先の候補になると感じたのは、次のような会社です。
- 中小企業同士の取引が多い会社
- 売掛先や決済条件によって、ほかのサービスでは対応が難しかった会社
- 自社の取引状況を資料で説明できる会社
- 手数料負担を理解したうえで、短期的な資金不足への対応を検討している会社
一方、金融機関から必要な資金を借りられる場合には、まずそちらを検討した方が良いと考えています。
ファクタリングは便利な資金調達手段ですが、手数料が高く、継続的に利用すると会社の利益を圧迫します。
また、審査の結果や利用条件は会社ごとに異なるため、弊社の経験がそのまま当てはまるとは限りません。
ファクタリングを利用する前に検討してほしいこと
私は、資金繰りが厳しいときでも、最初からファクタリングを選ぶ必要はないと思っています。
事前に資金不足が予測できているなら、まず金融機関へ相談する。
直近の支払いが厳しい場合には、請求書カード払いなど、比較的少ない手数料で支払時期を調整できるサービスで対応できないか検討する。
それでも資金が不足する場合に、ファクタリングを選択肢に入れる。
これが、私自身の考える優先順位です。
もちろん、請求書カード払いも利用条件や限度額があり、すべての支払いに対応できるわけではありません。
大切なのは、資金調達できるかどうかだけでなく、調達後の資金繰りがどうなるかまで確認することです。
まとめ|6回利用しても、ファクタリングは使わないに越したことはない
アクセルファクターを6回利用して、売掛債権への柔軟な対応や、担当者の資金繰りに対する理解には助けられました。
特に、必要以上に利用しないよう助言していただいたことは、今でも印象に残っています。
一方で、手数料は10〜14%と高く、連絡の遅さに不安を感じることもありました。
だからこそ、私はファクタリングを積極的におすすめしたいわけではありません。
できれば金融機関からの調達や、日々の資金繰り改善によって、利用せずに済む状態を目指すべきだと思っています。
それでも、どうしても資金が足りず、ほかの方法では間に合わないときがあります。
そんなときに、弊社のような中小企業でも相談できたことは、ありがたかったです。
この記事が、資金調達を検討している経営者や経理担当者の判断材料になれば幸いです。
アクセルファクターへの相談を検討している方へ
実際の手数料や買取対象、必要書類は個別の審査によって異なります。契約を急ぐ前に、見積条件と費用負担を確認してください。
また、ほかのファクタリング会社との違いを知りたい方は、実際に利用した3社の比較記事も参考にしてください。
コメント