
おつかれさまです!
大阪の町工場で事務員をしているえにしです。
会社で経理・財務を担当していると、
「月末に支払いが集中しているけど、売掛金の入金は翌月……」
「あと10日だけ支払いを後ろに動かせたら、資金繰りが回るのに」
ということがあります。
そんなときに私が実際に利用しているのが、請求書カード払いです。
私はこれまで、
- JCB:13回
- 弥生:7回
- 請求書カード払い byGMO:14回
- マネーフォワード請求書カード払い:5回
と、4つのサービスを合計39回利用してきました。
初めて請求書カード払いを知ったときは、
「へー、こんなんがあるんや。使えそうやな」
という感じでした。
怖いとか怪しいという印象はなく、
「請求書をネットショッピングしてるような感覚なんかな?」
と思っていました(笑)。
実際に使ってみると、仕組み自体はそれほど難しくありません。
この記事では、会社の資金繰りで実際に39回利用してきた経験から、請求書カード払いの仕組み・メリット・デメリット・ファクタリングとの違いを紹介します。
動画でも解説しています
文章で読むより動画で見たい方へ、
請求書カード払いの仕組みやメリット・注意点をYouTubeでも解説しています。
実際に会社の資金繰りで利用してきた経験をもとに、約5分でまとめました。
請求書カード払いとは?
請求書カード払いとは、本来は銀行振込で支払う請求書を、クレジットカードで支払えるサービスです。
通常なら、
自社 → 銀行振込 → 取引先
という流れで支払います。
請求書カード払いを利用すると、
自社 → クレジットカードで決済 → サービス会社が取引先へ振込 → 後日カード代金を自社口座から引落し
という流れになります。
取引先には請求書の代金が振り込まれますが、自社から実際にお金が出ていくのはクレジットカードの引落日です。
つまり、
「支払いそのものをなくす」のではなく、「自社からお金が出ていく日を後ろへ動かす」サービス
と考えると分かりやすいと思います。
実際、マネーフォワード請求書カード払いでは、利用するカードの支払いスケジュールによって最大60日、JCBの請求書カード払いでは月末支払いの例で実質約40日、支払いを後ろへ動かせると案内されています。
請求書カード払いの仕組み
基本的な利用方法はシンプルです。
- 請求書カード払いサービスへ登録
- 支払いたい請求書をアップロード
- 振込先・金額などを入力
- クレジットカードで決済
- サービス会社が取引先へ振込
- 後日、カード利用代金として自社口座から引落し
サービスによって申込方法や審査、必要な情報などは異なります。
たとえばマネーフォワード請求書カード払いでは、申込みはオンラインで完結し、必要書類は利用する請求書のデータまたは写真と案内されています。
私が初めて知ったときに「請求書をネットショッピングしているような感覚かな?」と思ったのも、この仕組みからです。
商品をカードで買えば、商品は今受け取って、代金は後日のカード引落日に支払いますよね。
請求書カード払いも、それに少し似ています。
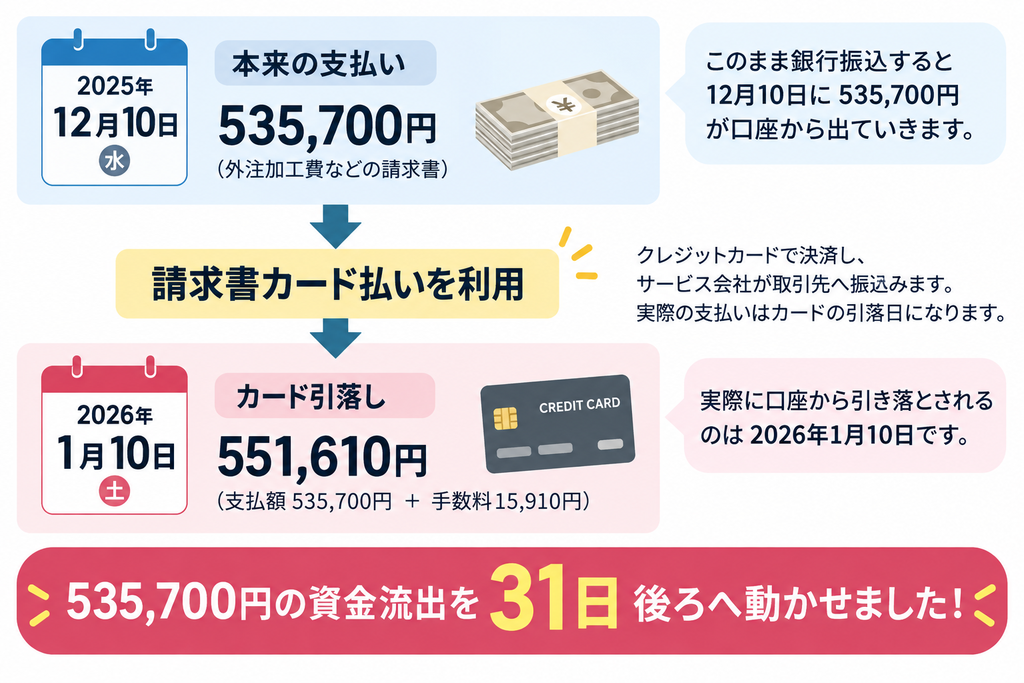
実際に535,700円の支払いを31日後ろへ動かしました
ここからは、私が実際に利用したときの話です。
2025年12月、外注加工費として、
378,400円+157,300円=535,700円
の支払いがありました。
当時は売上・受注が落ちており、売掛金も減少。
ファクタリングで300万円を調達していましたが、それでも資金繰り上、535,700円の支払いをそのまま行うのは厳しい状況でした。
そこで、マネーフォワード請求書カード払いを利用しました。
本来の支払いは2025年12月10日。
カード払いを利用したことで、実際に口座から引き落とされたのは2026年1月10日です。
つまり、
535,700円の資金流出を31日間後ろへ動かすことができました。
このときに支払った手数料は15,910円。
カードから引き落とされた金額は551,610円でした。
請求書カード払いを利用して感じたメリット
支払いのタイミングを後ろへ動かせる
私が一番メリットを感じているのは、これです。
会社の資金繰りは、
「利益が出ている=今、現金がある」
とは限りません。
たとえば、
月末に100万円の支払いがある。
でも150万円の売掛金が翌月10日に入金される。
この場合、10日間だけ資金が足りないことがあります。
請求書カード払いで支払いをカードの引落日まで移せれば、このような入金と支払いのタイミングのズレを調整できる場合があります。
私は資金繰り表を見て、
「支払いを後ろへ動かせば、この資金不足は解消するのか?」
を確認して利用しています。
取引先への支払日を変えずに対応できる
資金繰りが厳しくなった場合、
「支払いを少し待っていただけませんか?」
と仕入先や外注先へ相談する方法もあります。
もちろん、それも資金繰りの選択肢です。
ただ、私はできるだけ取引先へ相談する前に、自社だけで調整できる方法がないかを考えます。
請求書カード払いなら、取引先には予定どおり支払いながら、自社から実際にお金が出ていく日を後ろへ動かせます。
長く付き合っている取引先との信用もありますから、私はここを大きなメリットだと感じています。
手続きが比較的シンプルだった
私が実際に利用してきた範囲では、請求書カード払いは資金繰りの選択肢として使いやすいと感じています。
請求書をアップロードして必要事項を入力し、カードで決済するという流れが中心です。
実際、JCBも事前書類提出は不要で、カードと支払いたい請求書を用意すると案内しています。なお、一部の法人カードでは事前申請と所定の審査が必要です。
ただし、
「簡単に利用できる=必ず利用できる」ではありません。
カードの利用状況や申込内容などによって利用できない場合があります。
GMOも、カードの利用可能枠内であっても、すべての利用リクエストが承認されるわけではないと案内しています。
ファクタリングより手数料を抑えられる場合がある
請求書カード払いには手数料がかかります。
現在、私が利用経験のあるサービスでは、マネーフォワード請求書カード払いが通常2.7%(税別)、JCBが2.98%(税別)、請求書カード払い byGMOが通常3%(非課税)です。
ファクタリングは契約内容によって手数料が異なるため単純比較はできません。
ただ、私は、
「支払いを後ろへ動かすだけで資金繰りが回るなら、まず請求書カード払いで対応できないか?」
と考えることが多いです。
請求書カード払いを利用して感じたデメリット
約3%の手数料がかかる
便利ですが、当然タダではありません。
私が535,700円をマネーフォワード請求書カード払いで支払った際は、15,910円の手数料がかかりました。
私が利用するときに考えているのは、
「15,910円を払ってでも、535,700円を今月手元に残しておく必要があるか?」
です。
基本的には、普通に銀行振込できるなら銀行振込にしたいです。
理由は単純で、銀行振込なら約3%の手数料を払う必要がないからです。
請求書カード払いは便利ですが、私は何でもカード払いにすればいいとは考えていません。
クレジットカードの利用枠を使ってしまう
実際に何度も使っていて、かなり気になるのがここです。
請求書カード払いで使える金額は、基本的にクレジットカードの利用可能枠に左右されます。
マネーフォワードも原則としてカードの利用限度内で利用すると案内しています。
そして忘れてはいけないのが、
請求書カード払い以外のカード利用も同じ利用枠を使う
ということです。
会社では、
- ETC
- ガソリン代
- 備品購入
- サブスクリプション
- その他の経費
などにもクレジットカードを使います。
請求書カード払いで利用枠を大きく使ってしまうと、こうした普段のカード決済ができなくなる可能性があります。
私もカード払いを利用するときは、請求書の金額だけではなく、
「この金額を使ったあと、通常のカード利用分の枠が残るか?」
まで確認しています。
正直なところ、
カード利用枠、増えて!
と思います(笑)。
申し込んですぐ振り込まれるとは限らない
「明日支払いだから今日申し込もう」
では、間に合わないサービスもあります。
たとえばマネーフォワード請求書カード払いの現在の振込日は、5日・10日・15日・20日・25日・末日。
申込期限は、それぞれの振込日の3営業日前です。
一方、請求書カード払い byGMOは最短当日、最長4営業日と案内されています。
このように振込タイミングはサービスによって違います。
だからこそ、
資金がなくなってから考えるのではなく、資金繰り表で早めに不足を見つける
ことが大切です。
翌月の資金繰りが苦しくなる可能性がある
ここは一番注意してほしいところです。
請求書カード払いは、資金を生み出してくれるサービスではありません。
支払日を後ろへ動かして、その間に資金を準備するためのサービスです。
今月100万円をカード払いにしたら、その支払いはなくなったわけではありません。
後日、
100万円+手数料
がカードから引き落とされます。
私は請求書カード払いを利用したら、日繰りの資金繰り表でも、本来の支払日から実際のカード引落日へ支払いを移します。
「今月乗り切れた!」
で終わらせず、
カード引落日に本当に支払えるのか?
まで確認することが大切です。
取引先に請求書カード払いを使ったことは分かる?
サービスによって仕組みは異なりますが、取引先への通知を行わないサービスもあります。
たとえばマネーフォワード請求書カード払いは、公式サイトで「支払先への通知なし」と案内しています。
ただし私は、
「絶対に取引先に気付かれない」とは考えない方がいい
と思っています。
実際、私の会社で請求書カード払いを利用した際、後から取引先に仕組みを説明すると、
「あっ、だから振込元の銀行がいつもと違ってたんやな」
と言われたことがあります。
サービス会社から通知されたわけではありません。
それでも、普段との違いから相手が気付く可能性はあります。
そのため私は、「取引先に絶対分からないサービス」としては紹介しません。
請求書カード払いが向いているケース
私が請求書カード払いを検討するのは、
「入金予定はあるけれど、支払いとのタイミングが合っていない」
ときです。
たとえば、
- 数日〜1か月後に売掛金の入金予定がある
- 月末になればまとまった入金がある
- 今月だけ支払いが集中している
- 大型案件で材料費や外注費が先に必要
- 取引先への支払日は変えずに対応したい
といったケースです。
「あと10日あれば入金される」
というように、時間をずらせば解決する資金不足とは相性がいいと思っています。
請求書カード払いが向いていないケース
反対に、私は今後の資金繰りを把握できていない状態では利用しない方がいいと思っています。
たとえば、
「今月お金がないから、とりあえずカード払いにする」
だけでは、翌月に同じ問題が起こる可能性があります。
また、カード利用枠が少ない会社では、必要な金額を支払えないこともあります。
請求書カード払いを使う前に、
「カード引落日までに資金を準備できるか」
「請求書カード払いに使っても、ETCや備品購入などに必要なカード枠が残るか」
は確認しておいた方がいいです。
請求書カード払いとファクタリングの違い
「請求書カード払いとファクタリングって何が違うの?」
と思う方もいるかもしれません。
どちらも資金繰りで利用できるサービスですが、動かしているものが逆です。
| 請求書カード払い | ファクタリング | |
|---|---|---|
| 動かすもの | 支払い | 入金 |
| 仕組み | 支払いを後ろへ動かす | 売掛金を早く現金化する |
| 私が検討する場面 | 支払いを遅らせれば資金が回る | 入ってくる資金そのものが足りない |
| 主な制約 | カード利用枠など | 売掛債権・審査条件など |
私はかなりシンプルに、
支払いを後ろへ動かせば解決する
→ 請求書カード払い
入ってくるお金そのものを早めないと足りない
→ ファクタリング
と考えています。
もちろん、実際には手数料や必要金額、カード利用枠、利用できる売掛債権なども含めて判断します。
→ ファクタリングとは?仕組み・メリット・デメリットを経理が解説
私が資金繰りで考えている順番
私は資金繰りが厳しくなったからといって、すぐ請求書カード払いを使うわけではありません。
まず、金融機関へ相談できる状況かを確認します。
金融機関からの融資などで対応できるのであれば、手数料負担を考えても、その方がいい場合があります。
そのうえで自社で資金繰りを調整する必要がある場合に、
請求書カード払い・ファクタリング・取引先や仕入先への相談
などを比較します。
大切なのは、
「今月の支払いをどうするか」だけで決めないこと。
請求書カード払いを使えば、翌月以降にカードの支払いが来ます。
ファクタリングを使えば、手数料分だけ将来入ってくる資金が減ります。
取引先へ支払いの相談をすれば、手数料は抑えられても取引先との関係を考える必要があります。
どれか一つが常に正解というわけではありません。
私は資金繰り表を見ながら、
今いくら足りないのか。
いつ入金されるのか。
この方法を使ったら翌月どうなるのか。
まで考えて選ぶようにしています。
どの請求書カード払いを選べばいい?
私はこれまで4つの請求書カード払いを合計39回利用してきました。
使ってみると、
手数料だけでなく、振込タイミングや使えるカードなどもサービスによって違います。
そのため、
「一番手数料が安いところを選べばいい」
とも限りません。
現在、別の記事でJCB・マネーフォワード・請求書カード払い byGMOの3サービスについて、手数料・振込日の特徴・対応カードなどを比較しています。
私自身が実際に利用した経験も含めてまとめています。
マネーフォワード請求書カード払いは5回利用しました
この記事で紹介した535,700円の支払いには、マネーフォワード請求書カード払いを利用しました。
これまでに5回利用しており、5回とも振込の遅延などのトラブルはありませんでした。
実際に支払った手数料や申込画面、使ってみて不便だったところなどは別の記事に詳しくまとめています。
「実際に使った人の話を見てから検討したい」という方はこちらを参考にしてください。
まとめ|請求書カード払いは「支払いの時間を動かす」方法
請求書カード払いは、本来銀行振込で支払う請求書をクレジットカードで決済し、実際に会社からお金が出ていく日を後ろへ動かせるサービスです。
私はこれまで4サービスを合計39回利用してきました。
実際に資金繰りで使ってきて思うのは、
便利だけど、何でも請求書カード払いにすればいいわけではない
ということです。
普通に銀行振込できるなら、私は銀行振込にします。
手数料がもったいないからです。
一方で、
「10日後に入金される」
「来月になれば資金が入る」
という状況なら、約3%の手数料を払って支払いを後ろへ動かすことで、取引先への支払日を変えずに資金繰りを調整できることがあります。
請求書カード払いは、資金を生み出してくれるサービスではありません。
支払日を後ろへ動かして、その間に資金を準備するためのサービスです。
だから私は、
「この手数料を払ってでも、今このお金を会社に残しておく必要があるか?」
を考えて利用しています。
そして利用したら、カードの引落日まで資金繰り表に入れて管理する。
ここまでやって、初めて資金繰り対策になると思っています。
請求書カード払いを検討している方は、まず自社の資金繰りを確認したうえで、各サービスの条件を比較してみてください。


コメント